서울 집합건물 매매 채권최고액 비율 38.97%로 첫 40% 하회…강남구는 19.75%
원문 보기 · view.asiae.co.kr· 2010년 통계 공표 이후 월 단위로 40% 아래는 처음
· 채권최고액은 1금융권 기준 통상 대출액의 110~120%
· 강남구 19.75%로 두 달 연속 20% 미만, 송파구 23.04%, 서초구 24.52%
· 금천구 55.42%, 동대문구 55.74%로 상대적으로 높아
· 25억원 초과 주택 대출 한도는 최대 2억원
· 강남구 자기자금 비중은 지난해 8월 이후 70% 이상
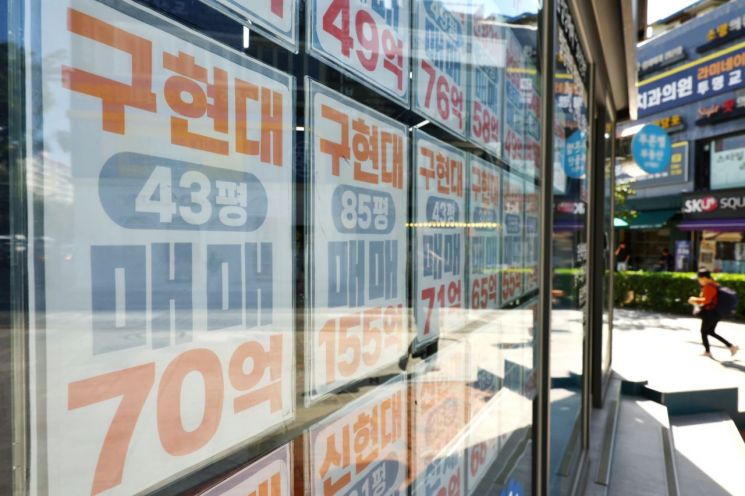 사진: 아시아경제
법원 등기정보광장 집계에서 지난달 서울 집합건물 매매의 거래가액 대비 채권최고액 비율은 38.97%로, 통계가 공표된 2010년 이후 월 기준으로 처음 40% 아래로 내려갔다. 채권최고액은 은행이 주택담보대출 때 담보로 등록하는 우선변제 한도로, 1금융권은 통상 대출액의 110~120%를 설정한다. 10억원짜리 집이라면 채권최고액이 3억9000만원, 실제 대출은 3억2000만~3억5000만원 수준이라는 뜻이다.
서울의 이 비율은 그동안 40~50%대를 유지했고 60%를 넘긴 시기도 있었다. 구별로는 강남구가 19.75%로 두 달 연속 20%를 밑돌았고 송파구 23.04%, 서초구 24.52%, 성동구 27.33%, 용산구 31.55% 순으로 낮았다. 금천구 55.42%, 동대문구 55.74%는 상대적으로 높았다.
대출 규제와 금리 인상 기조가 겹치며 대출보다 자기자본으로 매수하려는 흐름이 강해진 결과로 풀이된다. 미국 연방준비제도가 지난달 기준금리를 올린 뒤 추가 인상을 시사해 한국은행의 연내 추가 인상 가능성도 남아 있다. 25억원 초과 주택의 대출 한도가 2억원으로 묶인 가운데 강남구는 자금조달계획서 기준 자기자금 비중이 지난해 8월 이후 70%를 넘고 있다.
배경
지난해 6·27 대책과 10·15 대책 이후 수도권 주택담보대출 한도는 크게 줄었다. 한국은행은 올해 7월과 8월 기준금리를 올렸고 연내 추가 인상 가능성도 남아 있다. 그런데도 서울 아파트값은 87주 연속 올랐다. 대출이 막힌 상태에서 가격이 오르면서 거래가 현금 여력이 있는 매수자 중심으로 재편되는 흐름이 통계로 확인된 것이다.
시장에 주는 의미
대출 의존도가 낮다는 것은 금리가 올라도 급매가 쏟아질 가능성이 작다는 뜻이어서 고가 지역의 가격 하방을 받치는 요인이 된다. 반대로 금천구와 동대문구처럼 비율이 55%를 넘는 지역은 금리 인상에 더 민감하다. 대출이 필요한 실수요자는 자신이 보는 지역의 대출 비중과 금리 재산정 부담을 함께 따져야 한다. 매달 공표되는 등기정보광장 통계에서 이 비율이 40% 아래에 머무는지 지켜볼 만하다.
자주 묻는 질문
- Q. 채권최고액 비율이란 무엇인가?
- 집합건물 매매 거래가액에 견준 채권최고액의 비율이다. 채권최고액은 은행이 담보로 등록하는 우선변제 한도로 통상 실제 대출액의 110~120%여서, 매수자가 집값에서 대출에 얼마나 의존했는지 보여 준다.
- Q. 서울의 채권최고액 비율은 얼마나 낮아졌나?
- 지난달 38.97%로 2010년 통계 공표 이후 월 기준 처음으로 40% 아래로 내려갔다. 그동안은 40~50%대를 유지했다.
- Q. 어느 지역의 대출 비중이 가장 낮은가?
- 강남구가 19.75%로 가장 낮고 송파구 23.04%, 서초구 24.52%가 뒤를 잇는다. 금천구와 동대문구는 55%대로 높다.
- Q. 대출 비중이 낮아진 이유는 무엇인가?
- 총부채원리금상환비율과 담보인정비율 규제로 한도가 줄었고 25억원 초과 주택은 최대 2억원까지만 빌릴 수 있다. 금리 인상 기조로 이자 부담이 커진 점도 작용했다.