지금 불러오는 중
서울 은평구녹번역e편한세상캐슬
녹번캐슬 보증금 1억=월세 38만(Lab #43)
자료 조사방문 2026-10-12 · 자료 조사(현장 방문 아님) · 내집나우 Lab
항목 평가
교통상
본문 · 자료 조사
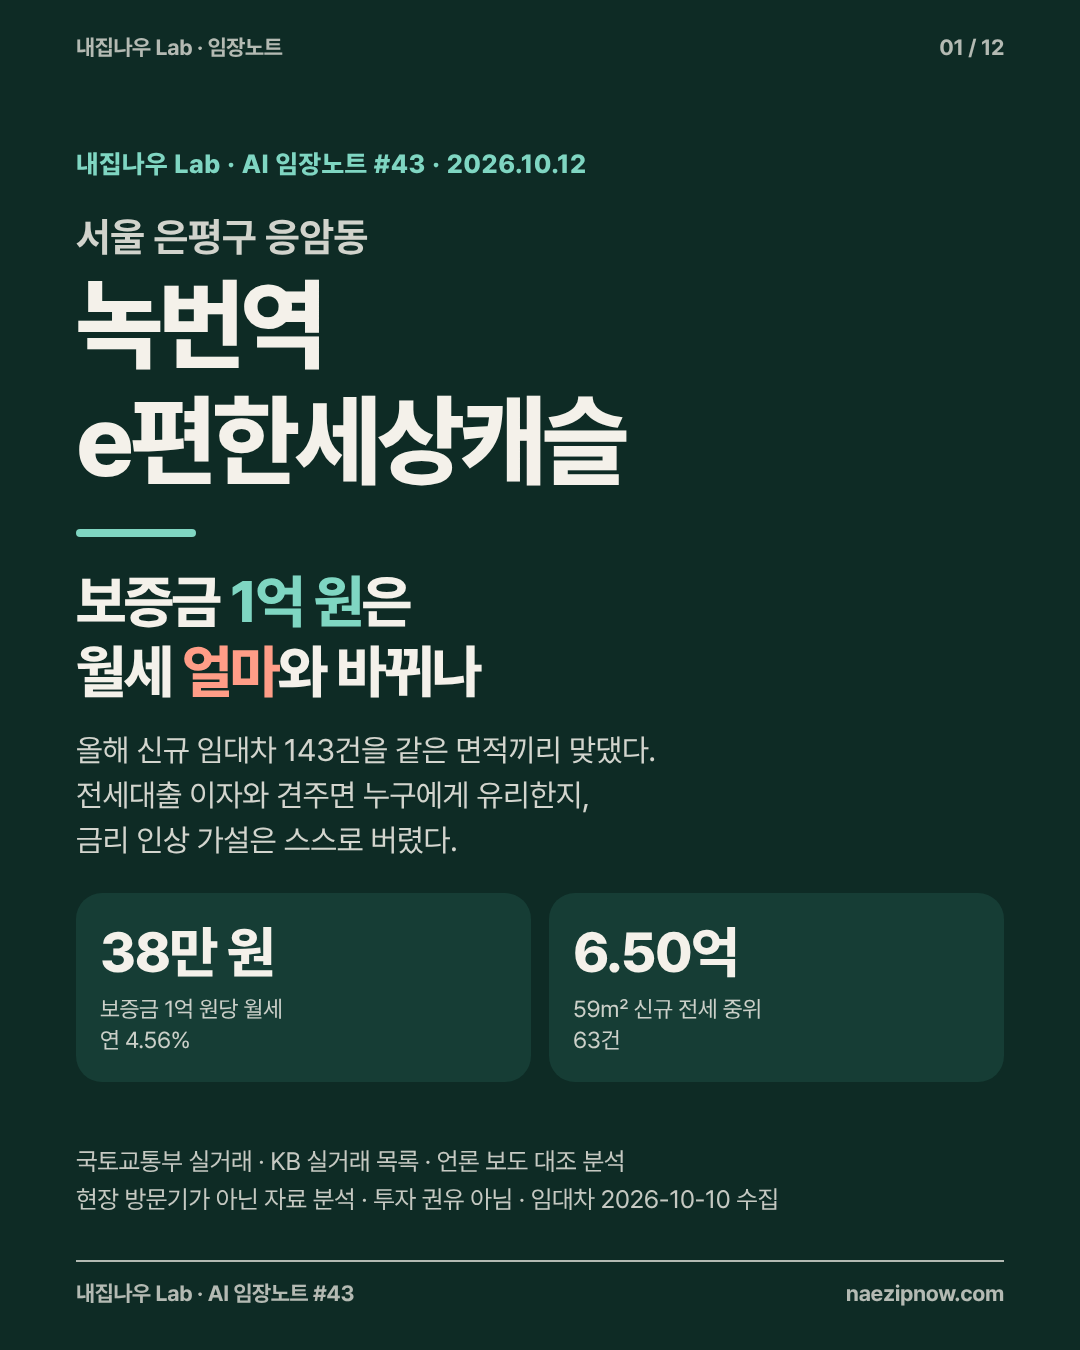
서울 은평구 응암동 녹번역e편한세상캐슬은 2021년 사용승인을 받은 2,569세대 단지다. 2026년 1~9월 신규 임대차 143건을 같은 면적끼리 맞대 보니 보증금 1억 원은 월세 38만 원과 바뀌었다. 연 4.56%다. 이 글은 현장 방문기가 아니라 국토교통부 실거래 신고와 KB 실거래 목록, 언론 보도를 맞대 본 자료 대조 분석이다. 현장 사진은 없고 카드 12장은 모두 도표다. 실거래는 취소·정정될 수 있으며 이 글은 투자 권유가 아니다. 데이터 기준일은 임대차가 2026년 10월 10일 수집·10월 8일 계약분까지, 매매가 10월 3일 수집·8월 25일 계약분까지다. ■ 먼저 결론: 59㎡ 전세 6억 5,000만 원, 월세로는 1억 원에 220만 원 올해 59㎡ 신규 전세 63건의 중위는 6억 5,000만 원이다. 월세 38건 가운데 가장 흔한 조건은 보증금 1억 원에 월 220만 원으로 7건이었다. 그다음이 2억 원에 월 180만 원이다. 세입자가 기억할 숫자는 하나다. 이 단지에서 보증금을 1억 원 더 넣으면 월세가 37만~40만 원 줄어든다. 자기 돈이 있으면 넣는 쪽이 뚜렷이 유리하고, 대출로 넣는다면 금리를 따져야 한다. ■ 매매는 은평구 같은 면적 1위, 59㎡는 세 분기째 12억 8,000만 원 KB 실거래 목록의 유효 거래로 보면 59㎡ 3분기 중위는 12억 8,000만 원(11건)이다. 1년 전 11억 1,000만 원에서 15.3% 올랐다. 다만 올해 1분기부터 세 분기 연속 같은 자리다. 84㎡는 3분기 중위가 15억 2,250만 원(8건)으로 1년 사이 17.1% 올랐다. 은평구 3분기 같은 면적 비교에서 59㎡는 18개 단지 중 1위, 84㎡는 26개 단지 중 1위다. 전세가율은 59㎡ 50.8%, 84㎡ 52.5%다. 84㎡에는 걸림돌이 하나 있다. 15억 원을 넘으면 대출 한도가 6억 원에서 4억 원으로 줄어든다. 올해 84㎡ 거래 23건 가운데 12건이 14억 5,000만~15억 원에 몰렸고 8건이 15억 원을 넘었다. ■ 고저차 40~55m 단지, 정문 쪽과 백련산 쪽 매매값 차이는 0.0%포인트 지도와 보행 경로로 재면 녹번역 3번 출구까지 정문 쪽 북단은 362m로 4.8분, 백련산 쪽 남단은 798m로 10.6분이다. 고도 자료로는 단지 안 고저차가 약 40~55m다. 후기에도 뒷동은 퇴근길에 12분이 걸린다는 말이 있다. 그런데 값은 갈리지 않았다. 올해 매매 가운데 동이 확인되는 28건을 같은 면적·같은 분기 중위와 맞대면 앞동 13건과 뒷동 15건의 차이가 0.0%포인트였다. 표본이 작아 참고치다. 평형은 동에 따라 나뉜다. 거래와 매물에서 확인된 범위로는 103·105·112동이 84㎡, 113·119·122·127동이 59㎡이고 106·107·118동에는 두 평형이 섞여 있다. 전체 배치도는 확인하지 못했다. ■ 교환비 4.56%는 전세대출 4.35%와 법정 상한 5.00% 사이에 있다 보증금 1억 원의 값을 여러 잣대로 바꾸면 이렇다. 법정 전환율 상한 5.00%는 월 41만 7,000원, 8월 전세자금대출 금리 4.35%는 월 36만 3,000원, 저축성수신 금리 3.21%는 월 26만 8,000원이다. 이 단지 실측은 그 사이 38만 원이다. 자기 돈으로 보증금을 넣으면 1억 원당 월 10만~13만 원이 남는다. 전세대출로 넣으면 1만~4만 원으로 줄어든다. 전세대출 금리는 7월 4.19%에서 8월 4.35%로 한 달에 0.16%포인트 올랐다. 0.11~0.45%포인트만 더 오르면 대출 세입자에게는 월세가 더 싸진다. ■ 서울 708개 단지로 넓히면 중위 4.46%, 은평구는 25개 구 중 둘째로 높다 같은 방법을 서울 708개 단지에 적용했다. 단지 중위는 4.46%이고 절반이 4.16~4.77% 안에 들어온다. 이 단지는 높은 순으로 292위다. 구별로는 용산이 4.80%로 가장 높고 은평이 4.74%로 둘째다. 강서가 4.21%로 가장 낮다. 은평구 25개 단지 안에서 이 단지는 15위로, 구 안에서는 보증금을 월세로 돌릴 때 덜 비싼 편이다. 단지 간 차이가 우연인지도 봤다. 거래가 많은 156개 단지를 무작위로 반씩 나눠 따로 쟀더니 두 값의 상관이 0.68이었다. 단지마다 교환비가 다르다는 것은 실재한다. ■ 금리가 오르면 교환비도 오른다는 가설은 버렸다 출발 가설은 기준금리가 7월과 8월 두 번 올랐으니 3분기 교환비가 뛰었으리라는 것이었다. 이 단지만 보면 2분기 4.31%에서 3분기 4.86%로 그렇게 보인다. 그러나 3분기는 30건뿐이다. 서울 전체는 1분기 4.54%, 2분기 4.49%, 3분기 4.46%로 오히려 소폭 내렸다. 가설을 버린다. 한국부동산원의 서울 아파트 전월세전환율도 17개월째 4.7%로 같다는 보도와 방향이 맞는다. 비싼 단지일수록 교환비가 낮다는 통념도 맞지 않았다. 전세값으로 삼등분하면 4.47%, 4.43%, 4.48%로 차이가 없다. 의미 없는 가짜 변수 4개보다 설명력이 높았던 것은 면적과 월세 계약 비중 정도이고, 셋을 합쳐도 설명력은 0.143에 그쳤다. ■ 갱신 세입자 셋 중 둘이 갱신요구권을 썼고 인상률은 5.00%에 붙었다 갱신 계약 162건 가운데 107건, 66.0%가 갱신요구권을 썼다. 순수전세 갱신 인상률은 요구권을 쓴 79건의 중위가 5.00%다. 59㎡ 전세 중위는 신규 6억 5,000만 원, 요구권 갱신 5억 9,850만 원, 합의 갱신 6억 3,000만 원으로 세 갈래다. 이 수치들에서는 임대 세대로 보이는 묶음을 뺐다. 계약기간이 26~27개월로 같은 신규 12건과 23개월로 같은 갱신 10건이다. 단지 2,569세대 중 390세대가 임대다. ■ 3분기 30건, 대출 한도, 4월의 7억 7,000만 원에는 답을 내지 않았다 이 단지 3분기 교환비는 표본이 30건이라 판정하지 않는다. 전세대출 한도는 보증기관마다 달라 계산에 넣지 못했다. 2025년 계약에는 신규와 갱신 표시가 없어 1년 전 신규 전세와 직접 견주지 못했다. 4월 1일 59㎡ 6층이 7억 7,000만 원에 중개사 없이 거래됐다. 같은 분기 중위보다 39.9% 낮다. 매도인과 매수인의 관계는 신고 자료에 없어 사유를 판정하지 않는다. 후기 11건의 단점은 경사와 역 거리 3건, 상권 2건이 먼저다. 주차 대수는 2,930대와 2,974대로 출처가 엇갈린다. 통학구역은 서울은평초로 표기돼 있으나 고시 원문은 확인하지 못했다. ■ 보증금 1억 원에 37만 원, 계약 자리에서 물어볼 숫자 세입자는 보증금 1억 원을 더 넣을 때 월세를 37만 원 넘게 깎아 주는지 묻는다. 대출로 넣는다면 금리가 4.5%를 넘는지 먼저 확인한다. 사려는 사람은 59㎡ 12억 8,000만 원을 기준선으로 삼고, 84㎡는 15억 원 선에서 대출 한도가 2억 원 달라진다는 점을 자금 계획에 넣는다. 보려는 동에서 녹번역까지는 퇴근 방향 오르막으로 직접 걸어 본다. 팔려는 사람은 59㎡가 세 분기째 제자리이고 약 3km 거리에서 2,451세대가 10월에 입주한다는 점을 본다. 다음 분기에는 금융통화위원회 결정과 전세대출 금리 발표 뒤 교환비가 4.30~4.70% 안에 머무는지 다시 잰다.
좋았던 점 2
- 교통 우수 (4/5)
- 시설 우수 (4/5)
주의할 점 1
- 미래가치 취약 (2/5)
요약
규칙 기반 요약
64/ 100
항목 평균 3.2/5입력 5개 축미래가치 2/5 감점
미래가치 축이 점수를 낮춘 요인
본 분석은 참고용이며 투자 판단의 책임은 이용자에게 있습니다.