지금 불러오는 중
서울 동대문구래미안라그란데
래미안라그란데 첫 갱신 갭 2억(Lab #49)
자료 조사방문 2026-10-18 · 자료 조사(현장 방문 아님) · 내집나우 Lab
항목 평가
교통중
본문 · 자료 조사
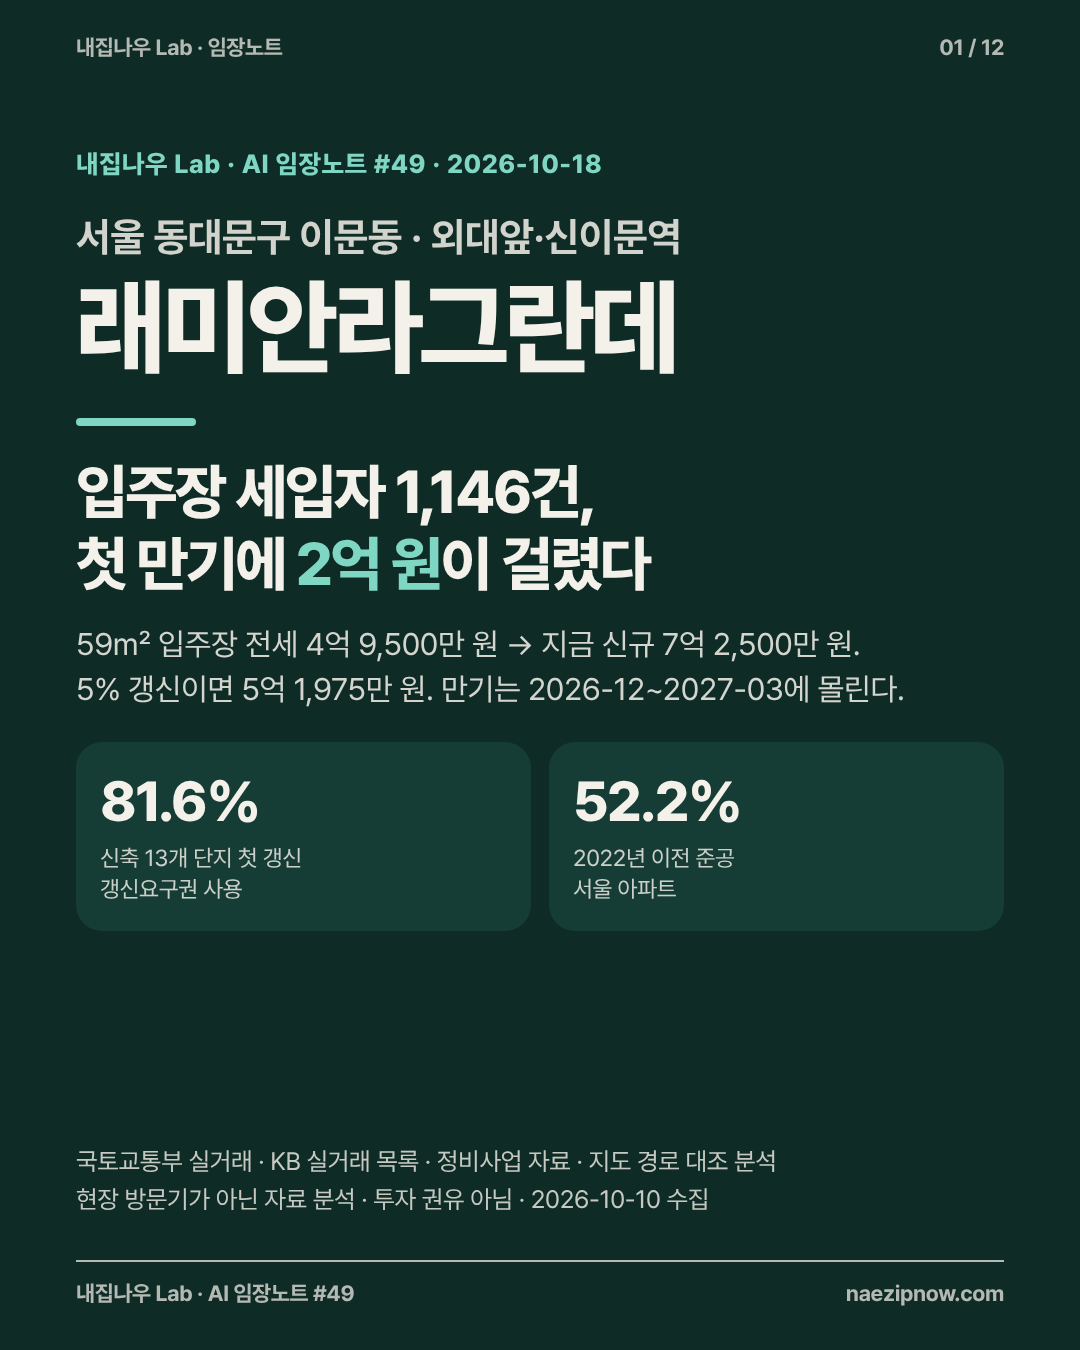
서울 동대문구 이문동 래미안라그란데는 2025년 1월 입주한 3,069세대 단지다. 입주장 59㎡ 전세 중위는 4억 9,500만 원이었고, 지금 신규 전세는 7억 2,500만 원이다. 첫 2년 만기가 2026년 12월부터 몰려온다. 이 글은 현장 방문기가 아니라 실거래 수집본과 KB 실거래 목록, 정비사업 자료, 지도·후기 자료를 대조한 분석이다. 현장 사진은 없고, 함께 실린 카드 12장은 모두 자료를 정리한 도표다. 실거래는 취소·정정될 수 있으며 투자 권유가 아니다. 데이터 기준일은 동대문구 임대차 수집 2026-10-10, 최종 계약일 2026-10-08이고, 이 단지 전월세는 KB 실거래 목록으로 2026-10-12 계약까지 채웠다. ■ 2년 전 5억 원 아래로 들어온 59㎡ 세입자, 이번 겨울 2억 원짜리 결정을 한다 2년 전 겨울, 이 단지는 3,069세대 입주를 몇 달 사이에 치렀다. 입주가 몰린 여덟 달 동안 민간 임대차만 1,146건이 신고됐고, 그중 전세가 769건이었다. 물량이 한꺼번에 풀리니 값이 눌렸다. 59㎡ 전세는 4억 9,500만 원, 84㎡는 6억 원에 계약이 모였다. 지금은 사정이 다르다. 올봄 이후 새로 맺은 전세는 59㎡가 7억 2,500만 원, 84㎡가 8억 9,000만 원이다. 두 평형 모두 2억 원 넘게 올랐다. 그 세입자들의 계약이 이번 겨울부터 끝난다. 갱신요구권을 쓰면 인상은 5%에서 멈춘다. 59㎡라면 5억 1,975만 원, 84㎡라면 6억 3,000만 원이다. 권리를 쓰고 남느냐, 시세대로 다시 구하느냐의 차이는 59㎡ 2억 525만 원, 84㎡ 2억 6,000만 원이다. 적은 돈이 아니다. 이 간격을 월세로 바꿔 생각하면 59㎡는 한 달에 85만 5,000원, 84㎡는 108만 3,000원쯤 된다. 세입자 입장에서는 매달 월급의 한 덩어리가 걸린 셈이다. 다만 지금 시세를 보여 주는 거래가 59㎡ 10건, 84㎡ 5건뿐이라 이 간격은 몇천만 원 흔들릴 수 있다. ■ 싸게 출발한 입주장 전세는 1년 만에 동네 기존 아파트를 앞질렀다 입주장 가격이 원래 이 단지의 제값이었을까. 같은 동대문구의 기존 아파트와 ㎡당 전세를 나란히 놓아 보면 답이 보인다. 입주 무렵 59㎡는 기존 아파트의 0.942배였는데, 1년 뒤에는 1.024배가 됐다. 84㎡도 0.985배에서 1.124배로 올라섰다. 다른 대단지도 비슷한 길을 걸었다. 서울 다섯 곳, 일곱 개 평형을 같은 방법으로 보면 1년 동안 기존 아파트보다 더 오른 폭의 중간값이 14.4%였다. 흑석리버파크자이는 30.0%까지 벌어졌다. 입주장 할인은 물량이 한꺼번에 나와서 생긴 일시적인 값이었다. ■ 옆집 4,321세대가 들어올 때도 같은 장면이 되풀이됐다 바로 옆 이문아이파크자이가 2025년 11월부터 입주하자 이번에는 그쪽이 쌌다. 그해 4분기 라그란데 59㎡ 신규 전세는 6억 원, 이문아이파크자이는 5억 5,000만 원이었다. 반년이 지나자 두 단지 값은 7억 3,000만 원과 7억 3,500만 원으로 붙었다. 1년 먼저 입주한 단지가 겪은 일을 이웃이 그대로 따라 한 셈이다. ■ 신축의 첫 갱신에서는 세입자 다섯 중 넷이 권리를 썼다 그렇다면 이번 겨울 라그란데 세입자들은 어떻게 움직일까. 먼저 입주한 서울 신축 13곳의 올해 갱신 914건을 살펴봤다. 81.6%가 갱신요구권을 썼고, 보증금만 있는 갱신의 66.1%는 정확히 5% 올린 계약이었다. 지은 지 오래된 아파트에서는 같은 비율이 52.2%와 38.7%에 그친다. 이유는 짐작하기 어렵지 않다. 입주장 가격에 들어온 첫 세입자일수록 시세와의 간격이 크다. 권리를 쓴 갱신 가운데 5%를 넘긴 계약은 한 건도 없었다. 라그란데에서도 신호가 나왔다. 이달 초 84㎡ 9층이 6억 5,100만 원에 갱신됐는데, 입주 직전 분기 84㎡ 중간값 6억 2,000만 원에 정확히 5%를 더한 금액이다. ■ 옆 단지 입주가 동네 전세를 끌어내렸다는 생각은 틀렸다 처음에는 대단지가 들어설 때마다 이문동·휘경동의 기존 아파트 전세도 함께 눌렸을 것이라고 봤다. 자료는 그렇게 말하지 않았다. 이문아이파크자이 입주 전후로 이문·휘경 기존 아파트는 3.55% 올랐고, 동대문·성북·중랑의 다른 아파트는 4.62% 올랐다. 이 정도 차이는 단지를 무작위로 1만 번 섞어 봐도 흔히 나오는 수준이었다. 라그란데 입주 때도 마찬가지였다. 입주장 할인은 새 단지 안에서만 일어났고 옆 동네로 번지지 않았다. ■ 59㎡는 북쪽 1단지, 84㎡는 남쪽 2단지에 모였다 정비사업 배치도를 펼쳐 보면 평형이 꽤 뚜렷하게 나뉜다. 59㎡는 북쪽 1단지 고층동에, 84㎡는 남쪽 2단지에 몰려 있다. SH 재개발임대 541세대는 1단지 이문로변 네 개 동에 분양 59㎡와 섞여 있다. 2단지 74㎡ C타입 139세대는 한 집을 나눠 일부만 세놓을 수 있는 부분임대형이다. 그래서 입주장 74㎡ 전세에는 3억 원 미만 계약이 17건 섞여 있고, 이 글은 74㎡ 전세를 비교에서 뺐다. 역은 어느 동에 사느냐에 따라 달라진다. 남쪽 끝에서는 외대앞역 1번 출구까지 340m라 걸어서 5분이 안 걸리지만, 단지 가운데서는 882m다. 북동쪽 동이라면 신이문역 1번 출구가 529m로 더 가깝다. ■ 등기 전이라 매매 시세는 아직 없다, 기준점은 보류지 15억 2,010만 원 이 단지는 이전고시가 아직 게시되지 않아 보존등기 전이다. 그래서 KB 시세가 나오지 않고, 매매 기록도 취소를 빼면 11건뿐이다. 이 글이 매매 가격을 따로 판단하지 않은 이유다. 참고할 만한 값은 조합 보류지다. 2026년 6월 개찰에서 59㎡가 기준가 13억 5,000만 원보다 높은 15억 2,010만 원에 낙찰됐다. 동별 전세 차이는 신고 자료에 동이 없어 잴 수 없었다. 직방 후기는 아직 1건뿐인데, 펜스 공사가 덜 끝나 외부인이 드나들기 쉽다는 점과 일부 동 층간소음을 적었다. ■ 이번 겨울, 세입자와 집주인과 매수 대기자가 각자 따져 볼 것 세입자라면 만기 6~2개월 전에 갱신요구권을 서면으로 남기는 것이 먼저다. 59㎡ 기준 2,475만 원만 더 내고 2년을 지킬 수 있다. 다만 이 권리는 한 번뿐이어서 다음 만기에는 쓸 수 없다. 2027년 1월부터 1주택자 전세대출 보증비율이 70%로 낮아지는 점도 이사를 고민할 때 함께 계산해야 한다. 집주인은 5% 인상을 기본값으로 두는 편이 현실적이다. 실거주를 이유로 거절해 놓고 다른 사람에게 세를 주면, 정당한 사유를 집주인이 증명해야 한다는 대법원 판단이 2026년 9월 확정됐다. 매수를 기다리는 사람은 토지거래허가에 따른 2년 실거주 조건과 이전고시 일정부터 확인하는 것이 순서다. 다음 분기에는 59㎡ 신규 전세가 7억 원 위를 지키는지, 첫 갱신에서 권리를 쓴 비율이 70%를 넘는지를 지켜본다.
좋았던 점 1
- 시설 우수 (4/5)
주의할 점 1
- 미래가치 취약 (2/5)
요약
규칙 기반 요약
60/ 100
항목 평균 3/5입력 5개 축미래가치 2/5 감점
미래가치 축이 점수를 낮춘 요인
본 분석은 참고용이며 투자 판단의 책임은 이용자에게 있습니다.