지금 불러오는 중
서울 강북구 미아동SK북한산시티
SK북한산시티 84㎡ 역전은 1건뿐 (Lab #23)
자료 조사방문 2026-09-03 · 맑음, 최고 29도 (초가을 · 경사 구간 도보 확인에 적합) · 내집나우 Lab
항목 평가
교통하
평가 없음
댓글 없음
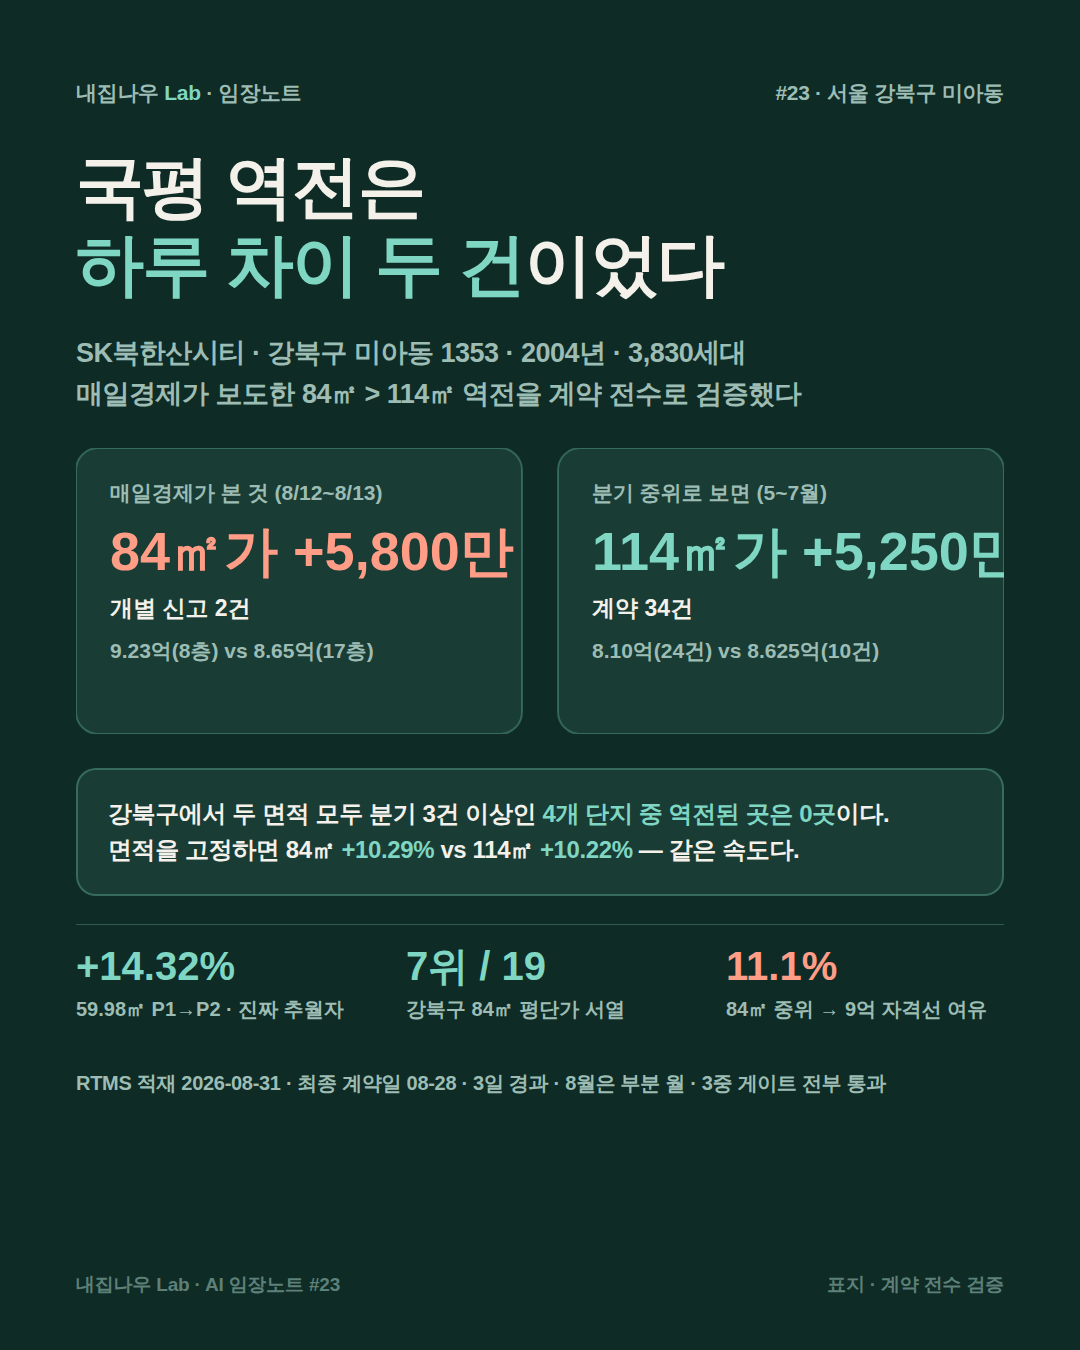
서울 강북구 미아동 SK북한산시티(2004년 준공, 분양 3,830세대)의 전용 84㎡대 5~7월 매매 중위는 8억 1,000만 원이다. 114.85㎡의 8억 6,250만 원보다 여전히 5,250만 원 낮다. 이 글은 현장 방문기가 아니라 국토교통부 실거래 신고와 언론 보도, 공개 자료를 맞대어 본 자료 대조 분석이다. 현장 사진은 없으며 카드 이미지는 모두 데이터 도표다. 실거래는 취소·정정될 수 있고, 이 글은 투자 권유가 아니다. 데이터 기준일은 강북구 실거래 수집일 2026년 8월 31일, 매매·임대차 최종 계약일 8월 28일이다. 8월은 신고 기한이 남은 부분 월이라 거래 급감으로 읽으면 안 된다. ■ 84㎡가 114㎡를 앞선 것은 하루 차이 두 건뿐, 분기 중위로는 114㎡가 5,250만 원 위다 2026년 9월 2일 매일경제는 이 단지 국민평형이 큰 평형보다 5,800만 원 비싸게 팔렸다고 보도했다. 근거는 하루 차이로 계약된 두 건이다. 8월 12일 114㎡ 17층이 8억 6,500만 원, 이튿날 84㎡ 8층이 9억 2,300만 원에 계약됐다. 두 거래는 실거래 신고에 실제로 있고, 기사의 사실관계는 맞다. 그러나 거래 두 건이 아니라 분기 중위로 보면 결론이 달라진다. 114㎡가 더 비싼 격차는 1~3월 6,250만 원, 4월 5,000만 원, 5~7월 5,250만 원으로 좁혀졌을 뿐 뒤집히지 않았다. 강북구 전체로 넓혀도 마찬가지다. 두 면적이 모두 분기 3건 이상 팔린 단지 4곳 가운데 역전된 곳은 0곳이다. ■ 84㎡ 상승률 12.5%는 부풀려진 값, 주택형 비중을 고정하면 10.29%로 114㎡와 같다 이 단지의 84㎡대는 실은 84.71·84.76·84.86·84.92㎡ 네 주택형이다. 그중 가장 싼 84.71㎡의 거래 비중이 10.6%에서 4.2%로 줄면서 중위가 실제보다 더 올라 보였다. 주택형 구성을 1~3월 그대로 고정해 다시 가중하면 84㎡대 상승률은 10.29%, 114.85㎡는 10.22%다. 차이는 0.07%p로 사실상 같은 속도다. 가장 빨리 오른 면적은 따로 있다. 59.98㎡는 6억 4,950만 원에서 7억 4,250만 원으로 14.32% 올라 세 면적 가운데 상승 폭이 가장 컸다. ■ 같은 블록 벽산라이브파크보다 평단가 21.1% 높고, 13층 이상이 중층보다 싸다 5~7월 84㎡대 평단가는 3,160만 원으로 강북구 19개 단지 중 7위이며, 표본 24건은 가장 두텁다. 지번이 붙어 있고 준공도 같은 벽산라이브파크는 2,610만 원이라, 연식으로는 설명되지 않는 21.1% 차이가 난다. 단지 안에서는 층 순서가 거꾸로다. 중층(6~12층) 중위가 8억 4,000만 원으로 고층(13층 이상) 8억 1,000만 원보다 높다. 47개 동이 경사지에 흩어진 대단지라 층보다 동 위치와 역까지의 거리가 값을 가를 가능성이 있다. 다만 원인은 자료만으로 단정하지 않았다. ■ 9억 2,300만 원 거래는 올해 84㎡ 중 유일하게 정책대출 가격선을 넘었다 신생아 특례 디딤돌대출은 전용 85㎡ 이하, 주택가격 9억 원 이하를 요구한다. 114.85㎡는 처음부터 자격이 없고, 84㎡대는 중위 기준 9억까지 여유가 11.1%다. 역전의 증거로 쓰인 9억 2,300만 원 거래가 2026년 이 단지 84㎡에서 9억을 넘은 단 1건이다. 84㎡에 수요를 몰아준 자격이 바로 그 가격에서 사라진다는 점이 이 분석의 핵심이다. 강북구 84㎡대 거래를 9억 경계 위아래로 나눠 보면 아래쪽이 위쪽의 1.32~1.57배다. 9억선이 가격을 누르는 신호는 있으나 구로구 1.92만큼 뚜렷하지는 않다. ■ 대출 한도 15억 설명은 이 단지에 닿지 않는다, 먼저 걸리는 것은 LTV 40%다 기사는 15억 이하 대출 한도가 84㎡ 쏠림을 만든다고 봤다. 이 단지는 모든 평형이 15억 아래라 그 구간이 무의미하고, 규제지역 LTV 40%를 적용한 84㎡ 대출은 3억 2,400만 원에 그친다. 국민평형 신고가 행진이라는 표현도 단지 단위에서는 맞지 않는다. 5~7월과 8월 84㎡ 거래 28건 중 96.4%가 9억 미만이었다. 호가도 같은 방향이다. 리치고 기준 33평 8억 2,000만 원, 43평 8억 7,000만 원으로 큰 평형이 비싸다. 매물 설명에 자주 붙는 동북선·GTX-C·창동 아레나는 이 단지를 지나지 않거나 광역 호재이고, 실제로 닿는 호재는 미아동 345-1과 791-2882 재개발 두 건이다. ■ 114㎡로 올라가는 데 드는 현금은 매매가 차이의 60%인 3,150만 원이다 LTV 40%를 적용하면 필요 자기자본은 84㎡ 4억 8,600만 원, 114㎡ 5억 1,700만 원이다. 매매가 차이 5,250만 원 가운데 실제 현금 차이는 그 60% 수준에 그친다. 정책대출을 쓸 수 있는 가구라면 이 계산은 84㎡ 쪽으로 크게 기운다. 114.85㎡의 순수전세 전세가율은 68.4%로 84㎡대 56.3%보다 높고, 5~7월 월세 계약은 한 건도 없었다. 다만 전세 표본이 6건뿐이라 참고치로만 둔다. 서울 전역 토지거래허가구역이라 2년 실거주 의무가 있어 갭 수치는 실행 가능한 전략이 아니다. ■ 금리 인상 뒤 계약 32건, 호가 사이트 차단, 겨울 세탁실 역류 후기 8월 27일 기준금리가 3.00%로 오른 뒤 계약은 32건뿐이라 금리의 가격 효과는 판정하지 않았다. 네이버부동산·호갱노노·직방·아실은 접속이 막혀 호가 분포를 확보하지 못했고, 주택형별 세대수도 확인하지 못했다. 솔샘역 도보 시간은 매체마다 1분에서 7분까지 다르다. 거주 후기에는 삼각산초·삼각산중 학군과 주차 여유를 꼽는 목소리가 많다. 반면 오르막, 겨울철 세탁실 배수 역류, 동 사이 지하주차장 미연결이라는 구체적 불편도 나온다. 결로·층간소음 후기는 확보하지 못했다. ■ 9억까지 남은 여유 11.1%와 주변 재개발 이주 약 3,700세대가 각자의 셈법을 바꾼다 사려는 사람은 정책대출을 전제로 한다면 한 분기 상승률 10.29%면 자격선에 닿는다는 점을 계산에 넣어야 한다. 팔려는 사람은 9억 2,300만 원이 아니라 5~7월 중위 8억 1,000만 원과 최고 8억 6,500만 원을 현실적인 기준으로 삼는 편이 맞다. 세입자는 두 재개발의 이주가 시작되면 전세가 압박받을 수 있어 계약 시점을 앞당기는 편이 안전하다. 계약 전에는 동 번호 단위 가격 차이, 9억 2,300만 원 거래의 수리·확장 상태를 중개업소 2곳 이상에서 확인하고, 세탁실 역류가 나는 동과 라인, 배관 교체 이력을 관리사무소에 물어야 한다.
교통 축이 점수를 낮춘 요인
매수우위 112.0(서울 전체) · 주택가격전망 CSI 133(서울 · 3개월 전 128) · 100 넘으면 사려는 쪽 · 오를 거라는 응답이 많음
출처 한국부동산원 매매수급동향 · 한국은행 소비자동향조사 · 기준 2026.10.12
기사 1건 · 오름 0 · 내림 1 · 많이 나온 낱말 경매 · 기사 3건 미만 · 가중치 절반
출처 내집나우가 모은 부동산 뉴스(제목 낱말 기준) · 기준 2026.10.10
지역 기사 30일 1건(직전 0건) · 표본 적음 · 점수 미반영
출처 지역 기사 언급 · 내집나우 관심 등록·조회(동의 방문 표본)
2026.06~2026.08 297건 · 1년 전 같은 3개월 299건(−1%) · 신고 기한(30일)이 남은 이번 달·지난달 제외
출처 국토교통부 실거래 신고(지역 아파트 매매) · 기준 2026.08
지역 매매지수 1년 +10.5%(2025.09→2026.09)
출처 한국부동산원 월간 아파트 매매지수 · 기준 2026.09
최근 3주 평균 +0.33% · 직전 +0.35%
출처 한국부동산원 주간 아파트 매매지수 · 기준 2026.10.12
입주 예정 525세대(2026.10~2028.09) · 연 환산 263세대 = 연 매매 1,513건의 17% · 매물 수 원천 없음 · 기사 제목 단서로 대신
출처 입주 예정 물량(공공데이터) · 기사 속 매물 흐름
기준금리 3% · 대출금리 4.4%(2026.08) · 금리수준전망 CSI 128 · 금리가 낮을수록 오름 쪽
출처 한국은행 ECOS(기준금리 · 예금은행 대출금리 · 소비자동향조사) · 기준 2026.08
요인 점수 −2~+2 가중 평균 → 0~100(50 중립) · 점수 없는 요인 제외 · 매수·매도 권유 아님 · 최신 자료 2026.10.12 · 계산 방법 ›